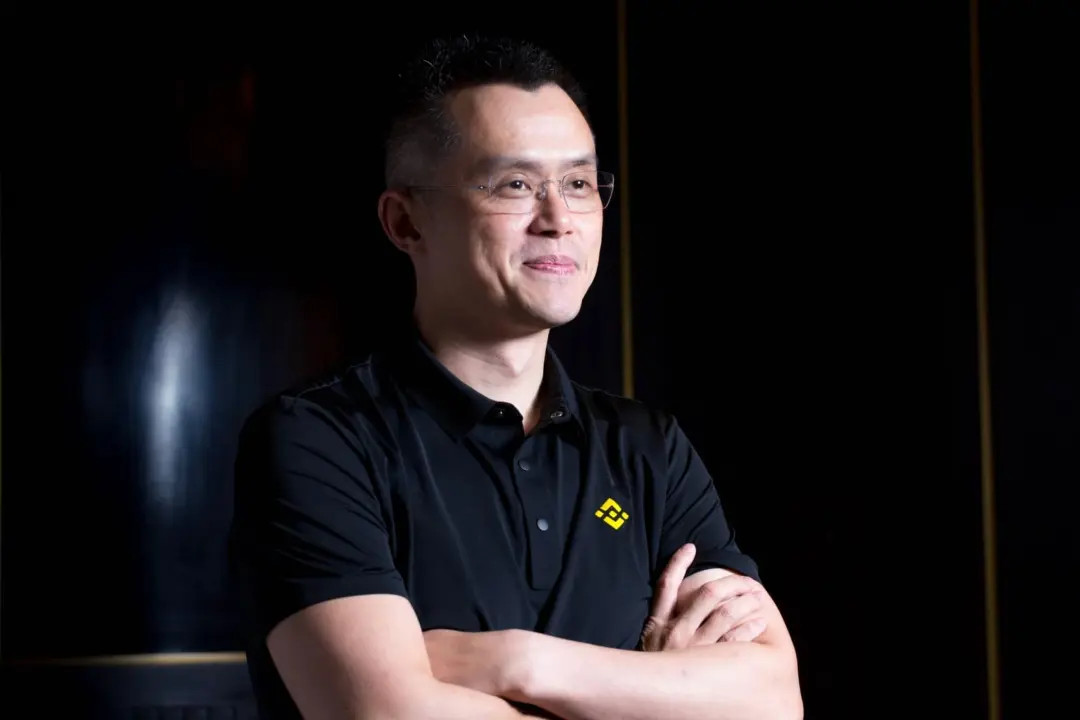
چانگپنگ ژائو، معروف به CZ و بنیانگذار صرافی بایننس، پیشبینی میکند که با گسترش عاملهای هوش مصنوعی، رمزارزها و استیبلکوینها به یکی از روشهای اصلی پرداخت هزینه خدمات آنلاین تبدیل شوند. از نگاه او، عاملهای هوش مصنوعی برای انجام تراکنشهای خودکار و مکرر، به روشهای پرداختی نیاز دارند که با ماهیت دیجیتالی آنها سازگار باشد؛ روشی که بتواند پرداختهای کوچک را بدون نیاز به دخالت مداوم انسان انجام دهد.
ژائو همچنین احتمال افزایش چشمگیر تعداد تراکنشهای مالی در عصر هوش مصنوعی را مطرح کرده و گفته است این تعداد ممکن است تا یک میلیون برابر افزایش یابد. البته این رقم یک پیشبینی است و هنوز شواهد کافی برای تأیید تحقق آن وجود ندارد. افزون بر این، افزایش تعداد تراکنشها لزوماً به معنای رشد مشابه ارزش پول جابهجاشده یا افزایش قیمت رمزارزها نیست.
چرا عاملهای هوش مصنوعی به روشهای پرداخت متفاوتی نیاز دارند؟
عامل هوش مصنوعی یا AI Agent نوعی سامانه هوشمند است که میتواند یک هدف را دریافت کند، آن را به چند مرحله تقسیم کند و با استفاده از ابزارها و سرویسهای مختلف، برای رسیدن به نتیجه اقدام کند. برخلاف چتباتهای ساده که عمدتاً به پرسشها پاسخ میدهند، عاملها میتوانند در چارچوب مجوزهای خود وظایفی را بهصورت خودکار پیش ببرند.
برای مثال، یک عامل هوش مصنوعی ممکن است برای تهیه گزارشی تخصصی، اطلاعات را از چند سرویس آنلاین جمعآوری کند، به پایگاههای داده پولی دسترسی پیدا کند و هزینه استفاده از هر سرویس را بپردازد. اگر این فرایند به دهها یا صدها درخواست منجر شود، پرداخت هزینه هر درخواست به بخشی از عملیات خودکار تبدیل خواهد شد.
در چنین شرایطی، روشهای پرداخت سنتی ممکن است برای برخی تراکنشهای بسیار کوچک مناسب نباشند. اگر برای هر پرداخت کارمزد ثابتی دریافت شود، هزینه تراکنش میتواند نسبت به مبلغ اصلی آن زیاد باشد. همچنین فرایندهایی که به تأیید دستی مکرر نیاز دارند، ممکن است سرعت عملکرد عاملهای هوش مصنوعی را کاهش دهند.
از همین رو، ژائو معتقد است رمزارزها میتوانند برای تعامل مالی میان نرمافزارها گزینهای مناسب باشند؛ زیرا امکان استفاده از کیف پولهای دیجیتال و رابطهای برنامهنویسی برای انجام پرداختهای خودکار را فراهم میکنند.
نقش رمزارزها و استیبلکوینها در پرداختهای هوش مصنوعی
رمزارزها داراییهای دیجیتالی هستند که انتقال آنها میتواند از طریق شبکههای بلاکچینی انجام شود. استیبلکوینها نیز دستهای از داراییهای دیجیتالاند که معمولاً برای حفظ ارزش نسبتاً ثابت، به داراییهایی مانند دلار آمریکا متصل میشوند.
استیبلکوینها برای پرداختهای خودکار جذابیت ویژهای دارند؛ زیرا در صورت حفظ اتصال به دارایی مرجع، ارزش آنها در مقایسه با رمزارزهای پرنوسان قابلپیشبینیتر است. این ویژگی میتواند هنگام پرداخت هزینه خدمات آنلاین یا تسویه حساب میان نرمافزارها اهمیت داشته باشد.
بااینحال، همه رمزارزها برای پرداختهای پرتکرار و خرد مناسب نیستند. سرعت تأیید تراکنش، کارمزد شبکه، شلوغی بلاکچین، هزینه تبدیل دارایی و الزامات قانونی میتوانند بر انتخاب روش پرداخت تأثیر بگذارند. بنابراین، استفاده گسترده از رمزارزها به فراهمشدن زیرساختهای فنی و اقتصادی مناسب نیز وابسته است.
پروتکل AP2 گوگل؛ چارچوبی برای پرداخت توسط عاملهای هوش مصنوعی
ایده پرداخت خودکار با هوش مصنوعی تنها به پیشبینی فعالان بازار رمزارز محدود نیست. شرکتهای فناوری و پرداخت نیز در حال توسعه زیرساختهایی هستند که به عاملها اجازه میدهد هزینه خدمات دیجیتال را با سازوکارهای مشخص پرداخت کنند.
برای نمونه، گوگل در سپتامبر ۲۰۲۵ پروتکل Agent Payments Protocol یا AP2 را معرفی کرد. هدف این پروتکل، ایجاد چارچوبی برای پرداخت امن توسط عاملهای هوش مصنوعی است تا این سامانهها بتوانند در فرایند خرید و پرداخت، با سازوکارهای قابلاعتمادتر عمل کنند.
نکته مهم این است که AP2 به یک نوع دارایی محدود نمیشود. این چارچوب روشهای مختلف پرداخت، از جمله کارتهای اعتباری و نقدی، استیبلکوینها و انتقال بانکی را در نظر میگیرد. به همین دلیل، توسعه چنین پروتکلهایی لزوماً به معنای کناررفتن کارتهای بانکی نیست؛ بلکه میتواند زمینه استفاده از چند روش پرداخت را براساس نیاز هر سرویس فراهم کند.
پروتکل x402 و پرداخت مستقیم میان سرویسهای آنلاین
یکی دیگر از پروژههای مرتبط با پرداختهای خودکار، پروتکل x402 است که ابتدا با مشارکت کوینبیس توسعه یافت. این پروتکل با هدف سادهترکردن پرداخت در بستر وب طراحی شده و میتواند امکان دریافت هزینه خدمات را مستقیماً در ارتباط میان نرمافزارها فراهم کند.
در چنین مدلی، یک سرویس آنلاین میتواند برای ارائه داده یا قابلیت مشخصی هزینه دریافت کند و نرمافزار درخواستکننده نیز در صورت داشتن مجوز و منابع لازم، پرداخت را بهصورت خودکار انجام دهد. این سازوکار میتواند برای عاملهای هوش مصنوعی مفید باشد؛ زیرا آنها برای انجام وظایف پیچیده ممکن است به خدمات پولی متعددی نیاز داشته باشند.
طبق اطلاعات گزارششده، بنیاد لینوکس در ژوئیه ۲۰۲۶ آغاز فعالیت رسمی بنیاد x402 را اعلام کرد. این پروتکل از روشهای پرداخت مختلف، از جمله استیبلکوینها و کارتهای بانکی، پشتیبانی میکند. در نتیجه، هدف آن صرفاً جایگزینکردن یک ابزار مالی با ابزار دیگر نیست، بلکه فراهمکردن زیرساختی برای پرداختهای اینترنتی میان نرمافزارها است.
آیا کارتهای اعتباری واقعاً کنار گذاشته میشوند؟
پیشبینی ژائو به این معنا نیست که کارتهای اعتباری در آینده نزدیک از بین خواهند رفت. کارتهای بانکی همچنان از زیرساخت گسترده پذیرش، سازوکارهای مقابله با تقلب و حمایتهای قانونی در بسیاری از بازارها برخوردارند. علاوه بر این، بسیاری از کاربران و کسبوکارها از همین روشها برای پرداخت هزینه خدمات آنلاین استفاده میکنند.
حتی در محیطی که عاملهای هوش مصنوعی مسئول انجام خریدها هستند، ممکن است پرداخت با کارت بانکی همچنان گزینه مناسبی باشد. برای مثال، کاربر میتواند به عامل خود اجازه دهد با استفاده از کارت ثبتشده، یک محصول یا اشتراک را خریداری کند. در مقابل، برای پرداختهای بسیار کوچک و پرتکرار میان سرویسهای نرمافزاری، استیبلکوین یا روش پرداخت دیگری ممکن است هزینه کمتری داشته باشد.
در نهایت، انتخاب روش پرداخت احتمالاً به عواملی مانند مبلغ تراکنش، هزینه شبکه، سرعت تسویه، مقررات مالی، امکان بازپرداخت و سطح امنیت موردنیاز بستگی خواهد داشت. بنابراین، آینده پرداختهای هوش مصنوعی ممکن است بهجای جایگزینی کامل کارتهای بانکی، ترکیبی از روشهای سنتی و زیرساختهای مبتنی بر داراییهای دیجیتال باشد.
آیا تعداد تراکنشهای مالی میتواند یک میلیون برابر شود؟
ژائو پیشبینی کرده است که گسترش عاملهای هوش مصنوعی میتواند تعداد تراکنشهای مالی را تا یک میلیون برابر افزایش دهد. منطق این پیشبینی آن است که تعداد زیادی عامل ممکن است بهطور همزمان فعالیت کنند و هرکدام برای تکمیل وظایف خود، بارها با سرویسهای دیگر تعامل مالی داشته باشند.
برای درک این موضوع، فرض کنید یک عامل برای انجام یک وظیفه به چندین سرویس آنلاین متصل شود و برای دسترسی به اطلاعات، پردازش داده یا استفاده از ابزارهای تخصصی، پرداختهای جداگانه انجام دهد. اگر چنین فرایندی در مقیاس بسیار بزرگ تکرار شود، تعداد تراکنشها میتواند بهشدت افزایش یابد؛ حتی اگر ارزش هر پرداخت ناچیز باشد.
بااینحال، رقم یک میلیون برابر را باید پیشبینی دانست، نه نتیجهای قطعی یا آماری تأییدشده. تحقق آن به میزان استفاده از عاملهای هوش مصنوعی، شیوه قیمتگذاری خدمات دیجیتال، معماری شبکههای پرداخت و میزان استقلال این سامانهها بستگی دارد.
همچنین تعداد تراکنشها با حجم مالی آنها یکسان نیست. هزاران پرداخت چندسنتی میتوانند آمار تراکنشها را افزایش دهند، اما الزاماً به معنای جابهجایی سرمایهای عظیم یا افزایش تقاضا برای یک رمزارز مشخص نیستند.
امنیت و مجوزدهی؛ چالش مهم پرداختهای خودکار
واگذاری اختیار پرداخت به عاملهای هوش مصنوعی، در کنار مزایای احتمالی، خطرهای تازهای نیز ایجاد میکند. اگر یک عامل اشتباه کند، درخواست مخرب دریافت کند یا بیش از حد مجاز هزینه کند، ممکن است منابع مالی کاربر یا کسبوکار در معرض خطر قرار بگیرد.
ازاینرو، سامانههای پرداخت خودکار به محدودیتهای مشخص برای مبلغ و تعداد تراکنشها، مجوزدهی روشن، ثبت سوابق قابلردیابی و روشهای تشخیص فعالیتهای غیرعادی نیاز دارند. حفاظت از کلیدهای کیف پول دیجیتال و تعیین مسئولیت در صورت بروز خطا نیز از مسائل مهم این حوزه است.
بررسیهای مرتبط با اثر هوش مصنوعی عاملمحور بر نظام پرداخت، از جمله مباحث مطرحشده درباره این فناوری در صندوق بینالمللی پول، بر اهمیت امنیت سایبری، قابلیت ردیابی، کنترل مجوزها و پاسخگویی تأکید دارند. بدون چنین سازوکارهایی، گسترش پرداختهای خودکار میتواند ریسکهای مالی و عملیاتی تازهای به همراه داشته باشد.
جمعبندی؛ آینده پرداختها احتمالاً ترکیبی خواهد بود
چانگپنگ ژائو معتقد است رمزارزها و استیبلکوینها میتوانند با گسترش عاملهای هوش مصنوعی، نقش پررنگتری در پرداخت هزینه خدمات آنلاین پیدا کنند. نیاز به تراکنشهای خودکار، پرتکرار و کممبلغ یکی از دلایل مطرحشده برای این پیشبینی است.
در همین حال، توسعه پروتکلهایی مانند AP2 گوگل و x402 نشان میدهد زیرساخت پرداخت برای عاملهای هوش مصنوعی در حال شکلگیری است؛ اما این مسیر الزاماً به حذف کارتهای بانکی منتهی نمیشود. پشتیبانی از روشهای پرداخت متنوع، امنیت تراکنشها و هزینه نهایی استفاده از هر شبکه، در تعیین آینده این بازار نقش مهمی خواهند داشت.
بنابراین، پیشبینی افزایش چشمگیر تراکنشها را باید سناریویی درباره رشد احتمالی اقتصاد خودکار دیجیتال دانست، نه تضمینی برای جایگزینی کامل کارتهای اعتباری یا افزایش قیمت رمزارزها.